
最近几天,金融市场接连发生的几件事情让我有些意外。先是黄仁勋的私人风波迅速发酵,随后传来他辞去英伟达 CEO 职务的消息,英伟达股价随之出现明显波动。与此同时,美国公布了最新的 CPI 数据,市场对美联储 12 月加息的预期进一步升温,而比特币、以太坊等加密货币也经历了相当剧烈的下跌。
如果单独看待这些新闻,似乎没有太多关系。黄仁勋的辞任涉及企业管理和个人声誉,美国 CPI 反映的是通胀状况,加密货币市场则有自己的资金流动、杠杆交易和投资者情绪。
但当这些事情集中发生在短短几天里,我开始好奇,为什么不同领域的市场会在相近的时间承受压力?它们之间是否存在某些共同的影响因素,而这些因素又是从什么时候开始形成的?
我始终觉得,很多看起来突然发生的事情,其实早已有它形成的背景。我们通常注意到的是新闻出现的那一刻,却未必了解此前逐渐积累的问题,以及它们如何在某个时间点共同影响最后的结果。
黄仁勋辞任,英伟达失去的不只是一个 CEO
11 月 8 日,黄仁勋公开承认婚外情并向家人和员工道歉。几天后,11 月 12 日,英伟达正式宣布,黄仁勋辞去公司总裁、首席执行官及董事会成员职务,原首席财务官 Colette Kress 出任临时 CEO。
根据英伟达官方公告 ,公司现有的技术路线和客户承诺将继续推进,董事会也已启动长期 CEO 的遴选工作。
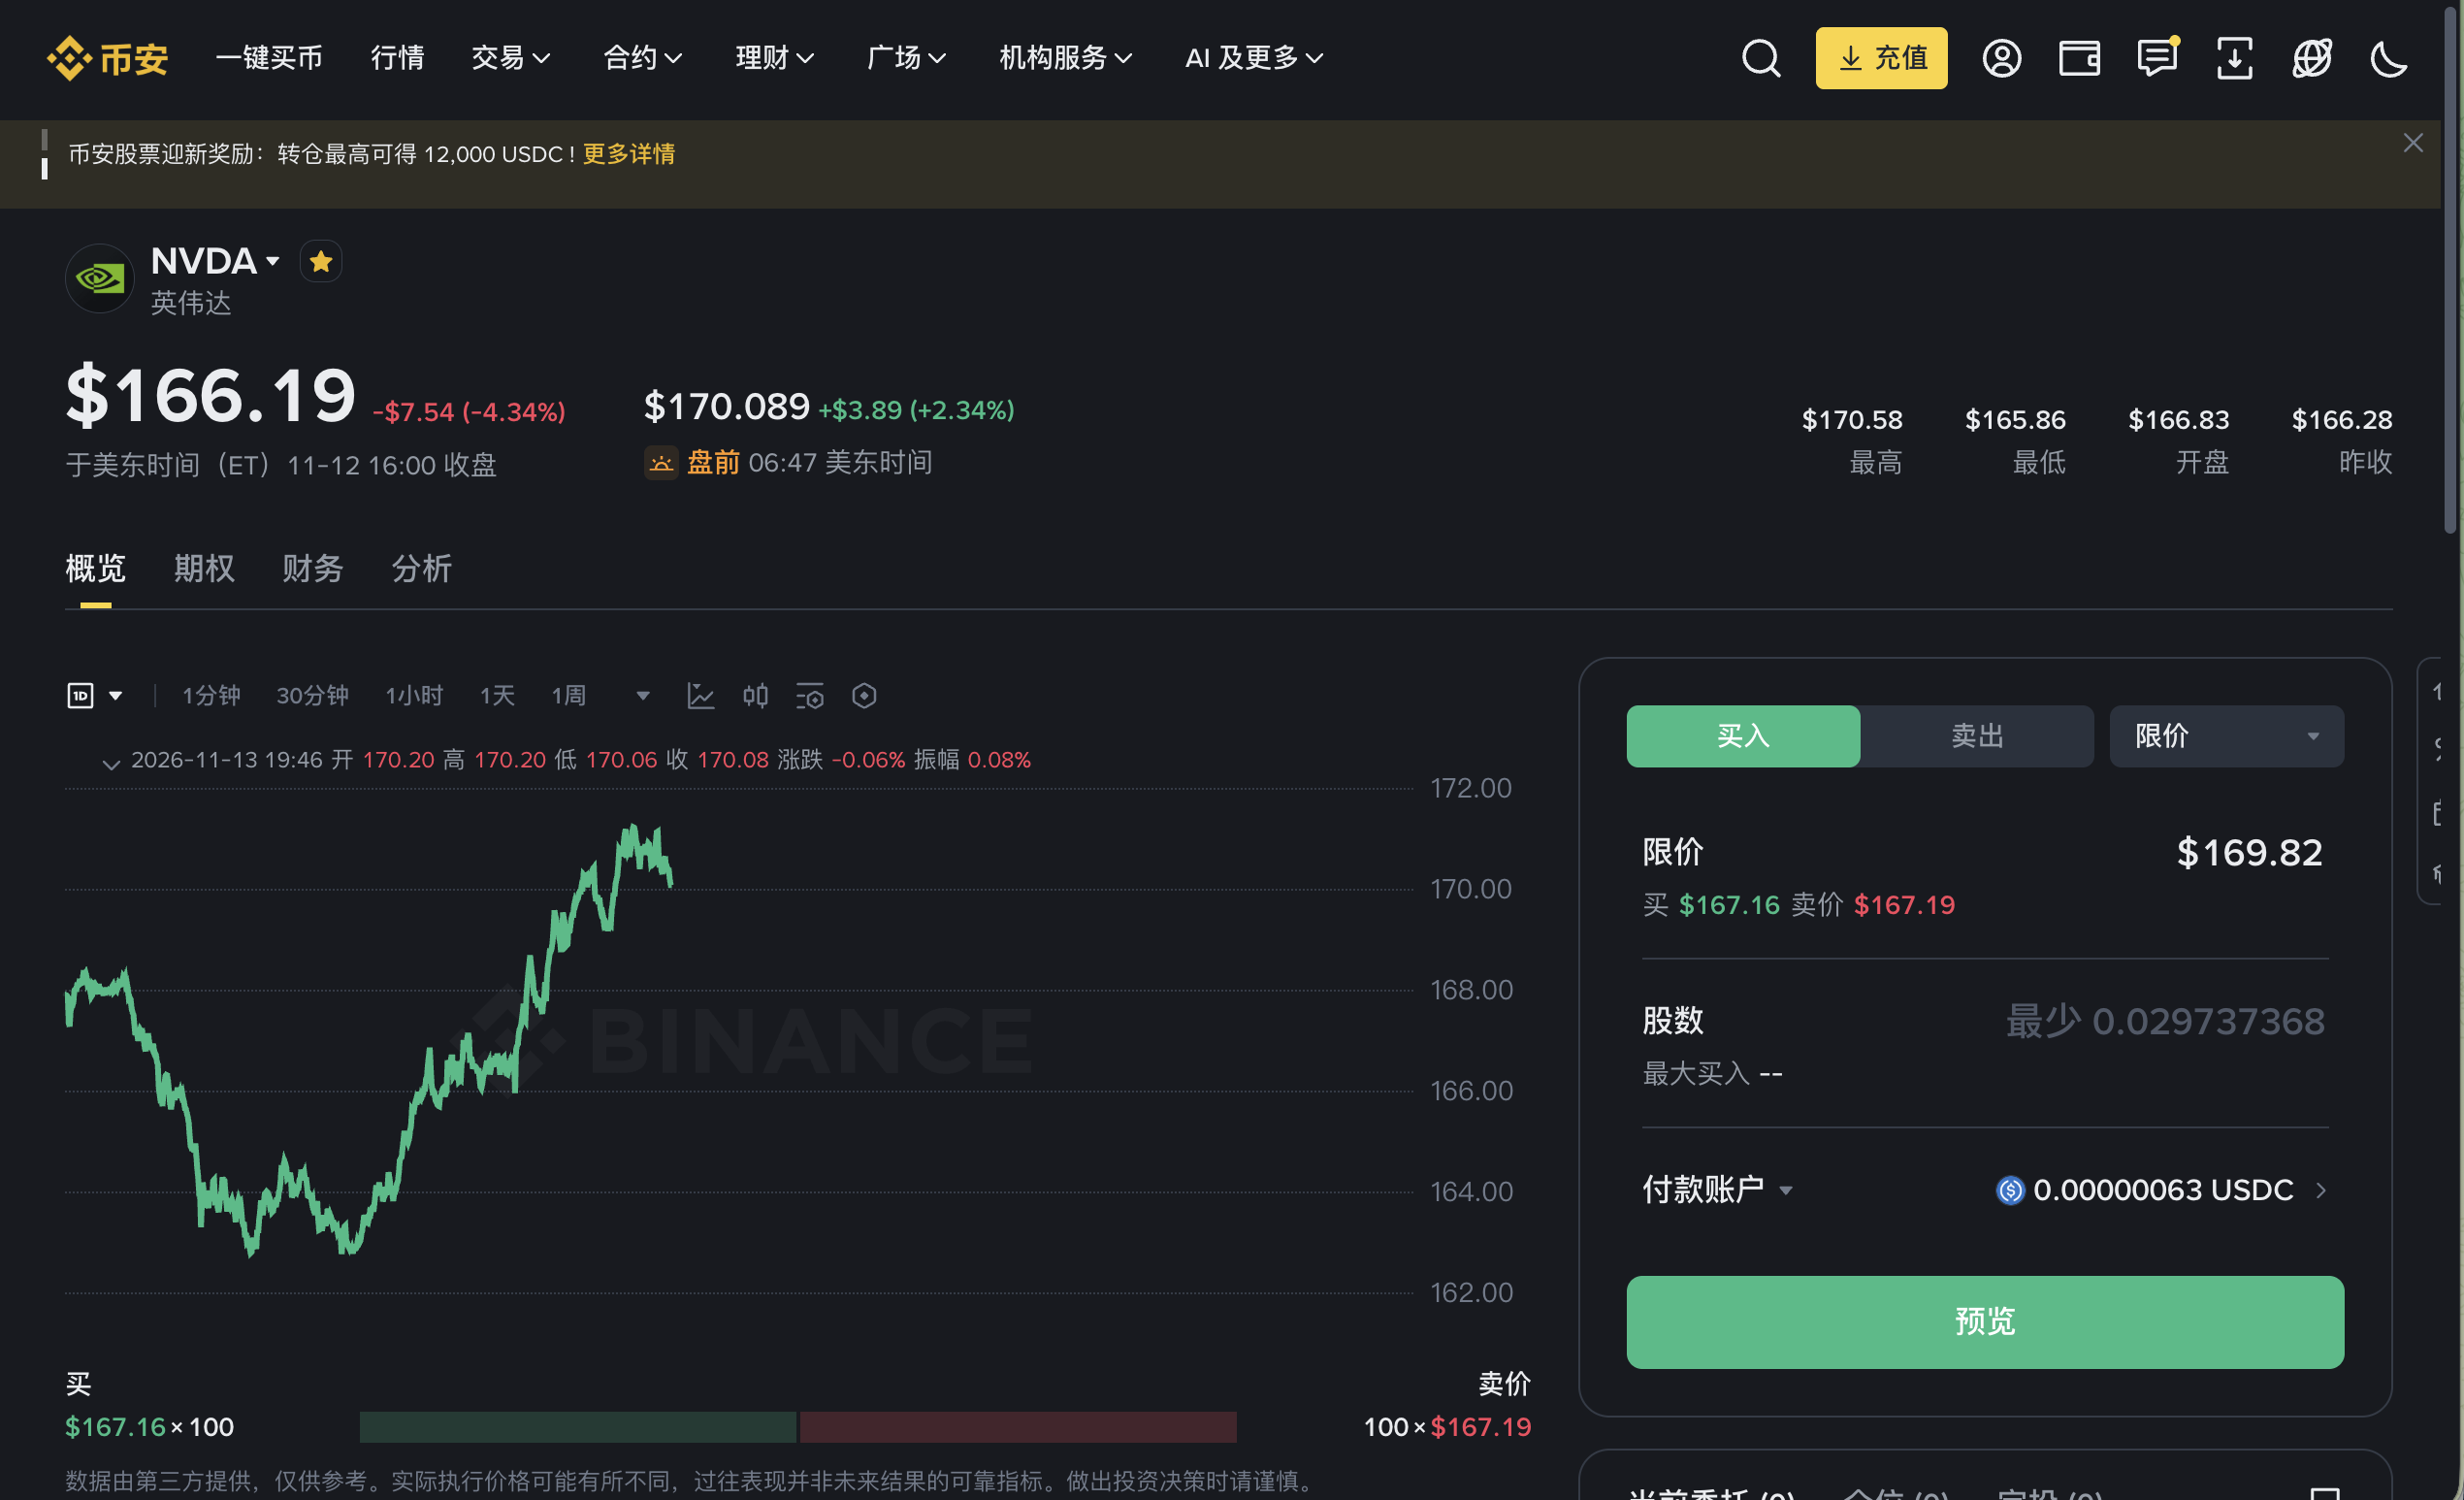
从公开道歉到正式辞任,只有短短几天。对于一家由创始人领导了三十多年的科技企业来说,这样的变化显然会引起市场关注。11 月 12 日,英伟达股价收跌超过 4%,盘中跌幅一度更大,相关 AI 企业也受到不同程度的影响。
关于黄仁勋的私人生活,我不想作过多评论。他过去对英伟达和 AI 技术发展的贡献,不会因为个人风波而消失,但如果个人行为涉及企业管理、利益冲突和内部责任,就不再只是完全私人的事情。
真正让我在意的是,一家已经发展了三十多年的科技企业,为什么仍然会因为创始人的突然离开,让市场对未来产生如此明显的担忧?
黄仁勋与英伟达的关系确实特殊。从 GPU、加速计算到如今的 AI 基础设施,他长期参与公司的战略方向。对于投资者来说,英伟达的价值不仅来自芯片、软件生态和利润,也包含了对其管理团队及未来发展能力的信任。
不过,英伟达并不是只有黄仁勋一个人。它拥有庞大的研发团队、成熟的 CUDA 生态和长期合作的客户,这些技术积累不会因为一位 CEO 离开而突然消失。
市场真正需要重新评估的,是新的领导层能否延续原有战略,是否会调整未来的投资与合作方式,以及这些变化会在多大程度上影响公司的长期竞争力。
AI 的技术价值,与资本愿意支付的价格
今年 10 月,我在 What Exactly Is the AI Bubble? When Everyone Seems to Be Getting Rich With AI 一文中讨论过 AI 泡沫的问题。当时我关注的不只是科技公司的高估值,还有普通人对 AI 创造财富的期待,以及技术提高效率之后,究竟有多少人真正从中获得了稳定的收入。
我自己也一直在使用 AI,它确实帮助我完成了许多以前很难独立完成的工作,但我也逐渐明白,技术能够提高效率,并不代表每个人都能轻松依靠它赚钱。
同样的道理,也适用于资本市场。
AI 已经展现出真实的技术价值,越来越多企业开始使用 AI 处理数据、开发产品和改善服务。但技术具有长期发展潜力,并不意味着所有参与其中的企业,都能获得市场期待的利润。
尤其是 AI 基础设施建设,需要持续投入大量资金。先进芯片、数据中心、电力系统和网络设备,每一个环节都意味着成本,而这些投入究竟需要多久才能收回,又能在未来创造多少利润,仍然需要实际经营结果来回答。
英伟达正处于这条产业链的重要位置。它不仅提供 AI 芯片,也参与部分 AI 企业的投资与商业合作。当市场对英伟达未来的战略产生疑虑时,投资者自然也会重新考虑围绕 AI 算力建立起来的投资体系。
这让我想起互联网泡沫时期的情景。2000 年前后,大量互联网企业的股价大幅下跌,一些公司甚至彻底退出市场,但互联网技术并没有因此停止发展,反而在后来的几十年里逐渐成为全球经济的重要基础设施。
我不认为 AI 一定会重复互联网泡沫的过程,但这段历史提醒我们,一项技术可以拥有巨大的长期价值,同时也可能在某个阶段被市场赋予过高的价格。
所以,英伟达股价下跌并不能证明 AI 的未来出现了问题,但它确实让人有机会重新思考,过去几年市场对 AI 的期待,是否已经超过了产业目前能够创造的实际利润。
美国通胀与利率预期,让资金变得更加谨慎
就在英伟达风波持续发酵的同时,美国 10 月 CPI 数据也给金融市场带来了新的压力。
根据美国劳工统计局 11 月 10 日公布的数据 ,美国 10 月消费者物价指数环比上涨 0.4%,低于 9 月的 0.6%,但剔除食品和能源的核心 CPI 仍然上涨 0.3%。这说明整体物价上涨速度虽然有所放缓,但通胀压力并没有完全消失。
对于普通消费者来说,通胀关系到生活成本;对于企业和投资者来说,它还会影响未来的利率、融资成本以及资产估值。
随着最新数据公布,市场对美联储 12 月进一步加息的预期明显增强。虽然最终的利率决定尚未公布,但投资者已经开始根据可能出现的变化调整资产配置。
这对 AI 产业尤其值得关注,因为许多大型 AI 项目依赖持续的资本投入。如果企业需要借款建设数据中心,利率上升就可能增加融资成本,而一些原本预计能够获得较高回报的项目,也可能需要重新计算收益。
对于拥有稳定现金流的大型科技公司,融资成本增加未必会立即影响经营,但那些仍然依靠外部资金扩大规模的企业,可能面临更明显的压力。
因此,我觉得英伟达最近的股价变化不能完全归因于黄仁勋辞任。企业管理层的不确定性确实影响了市场信心,但投资者此前对 AI 的高增长预期,以及通胀和融资环境的变化,同样值得放在一起考虑。
加密货币为什么也在同一时间大幅下跌?
与科技股的变化相比,这几天加密货币市场的跌幅更加剧烈。
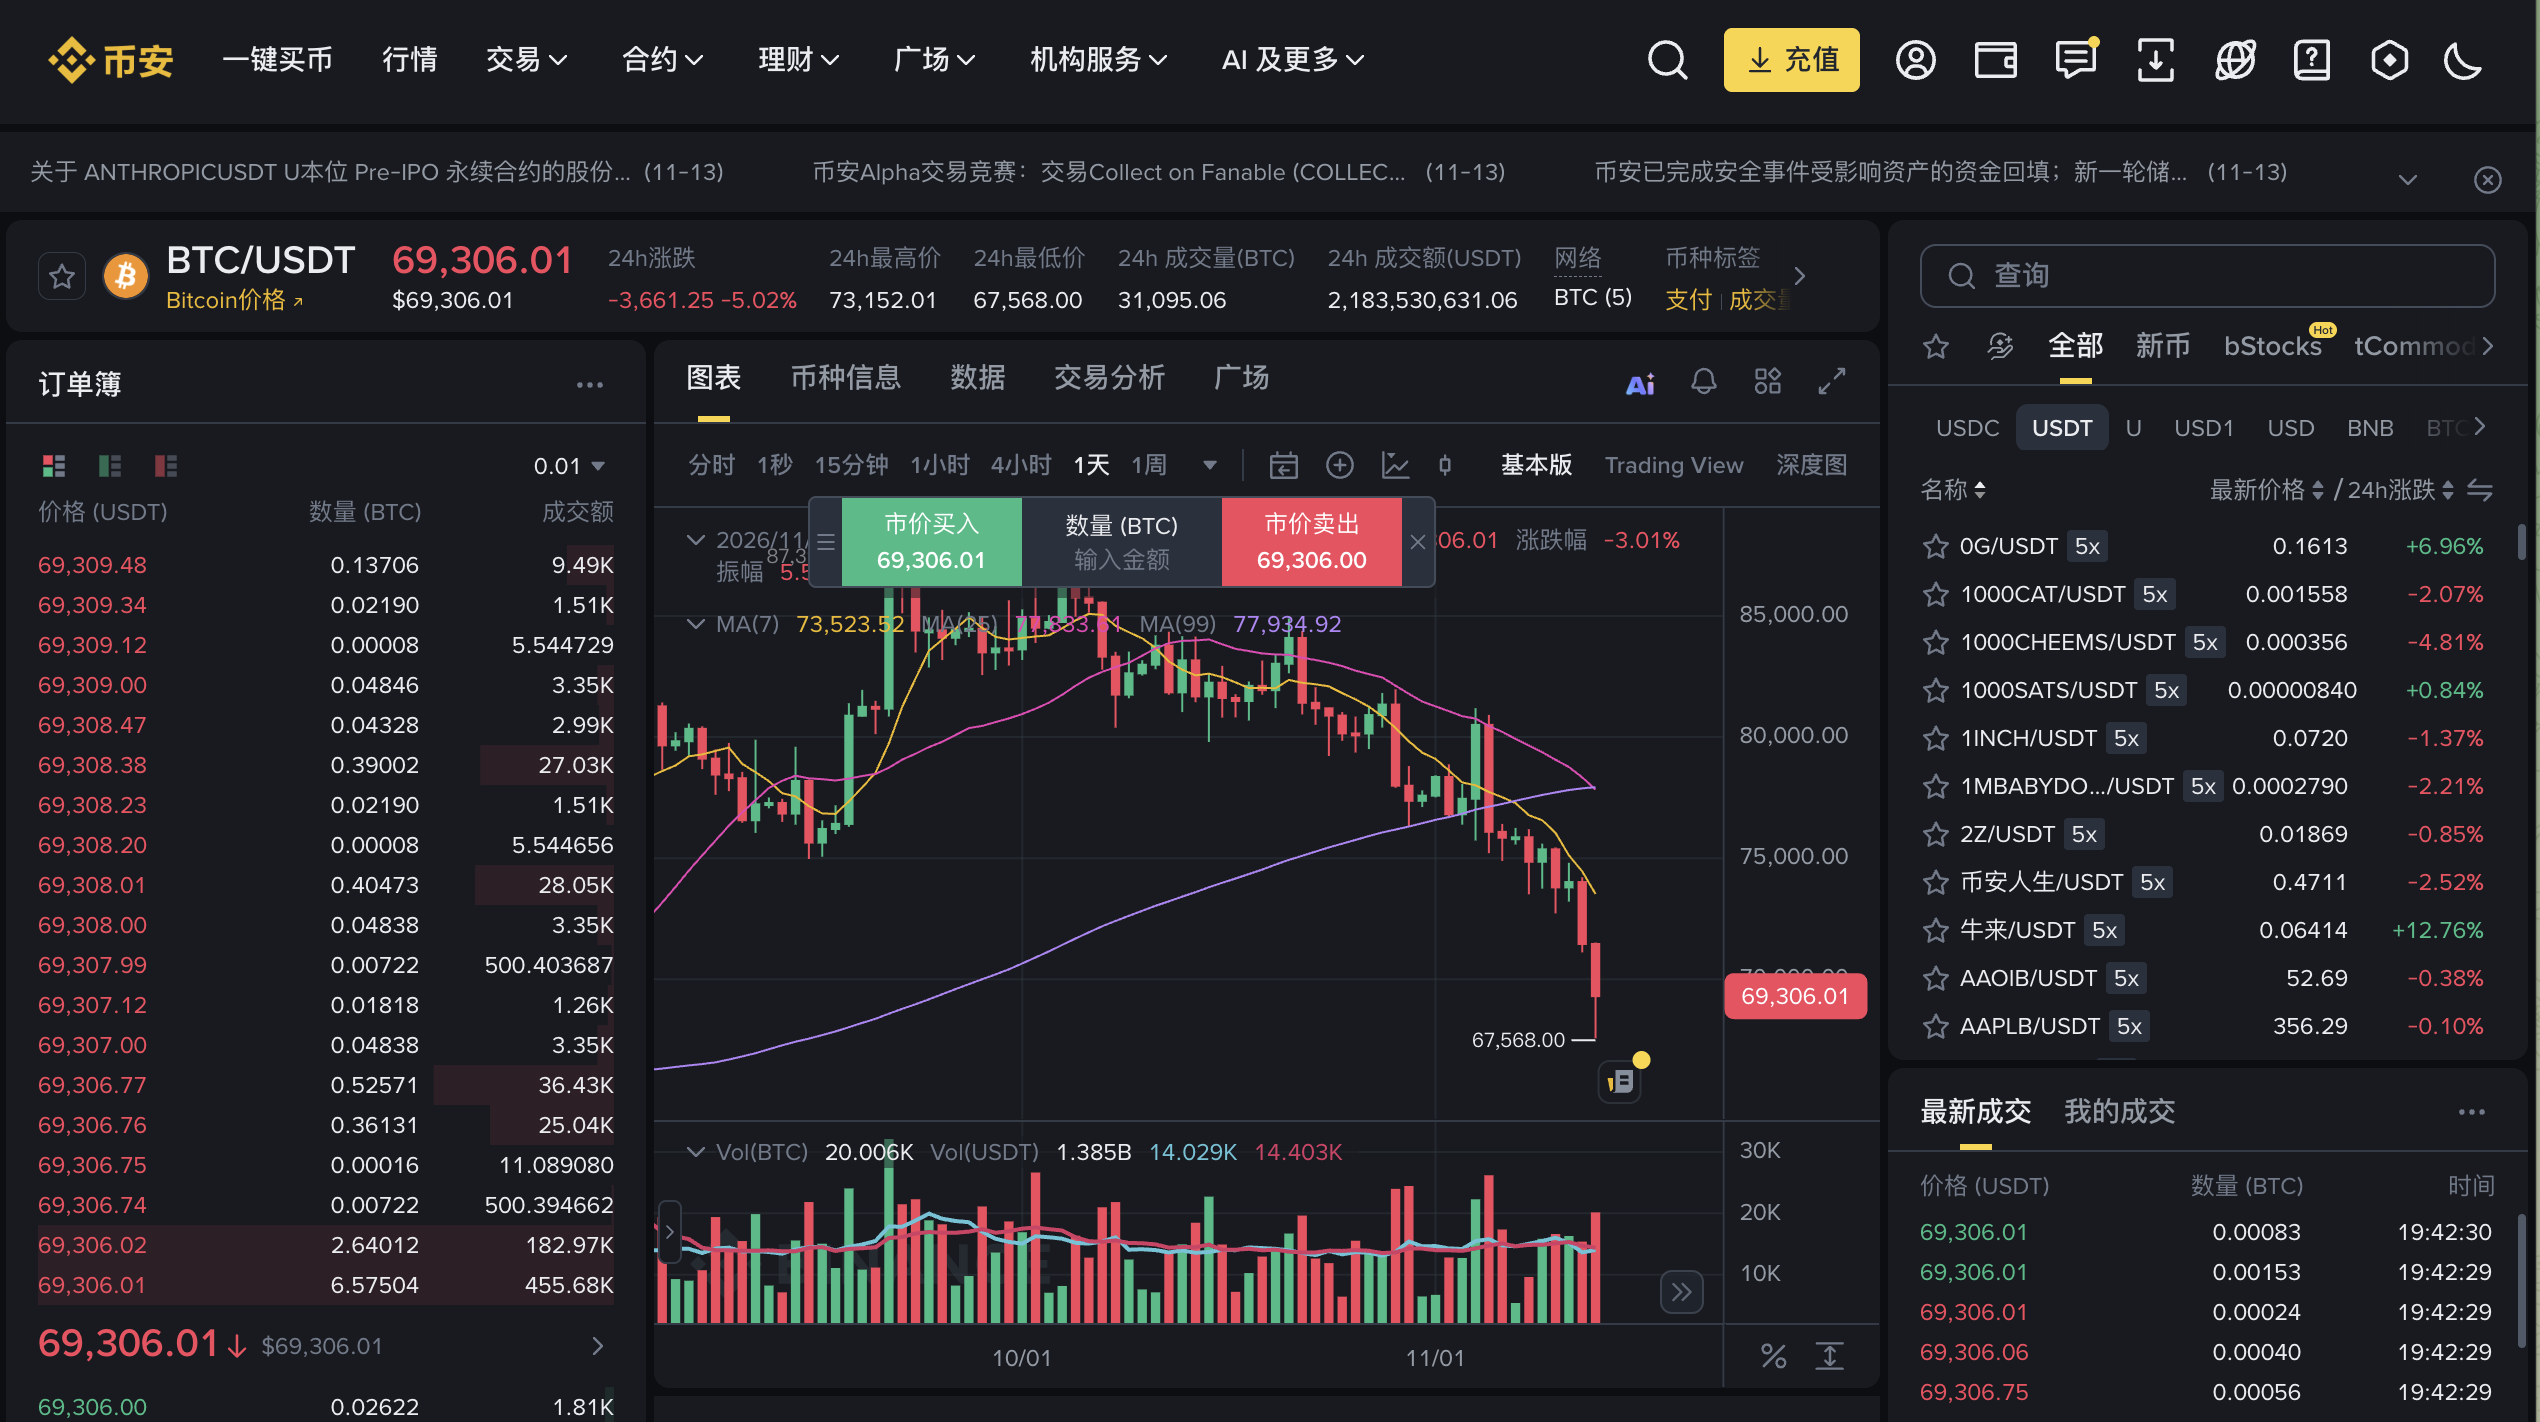
根据 The Block 11 月 13 日的报道 ,比特币一度跌至约 68,408 美元,24 小时跌幅达到 7%,以太坊同期下跌约 6%。CoinGlass 数据还显示,当时过去 24 小时加密衍生品市场清算金额约为 14.7 亿美元,其中约 13.1 亿美元来自多头仓位。
这样的清算规模说明,市场下跌过程中存在明显的杠杆放大效应。当价格跌至某些水平,部分高杠杆仓位被迫平仓,随之产生的卖单又可能继续推动价格下跌,最终形成连续的清算反应。
而且,市场的资金压力并不是在英伟达辞任之后才出现的。
根据 CoinDesk 11 月 12 日的报道 ,美国现货比特币 ETF 当时已经连续五个交易日出现资金净流出,累计约 14.4 亿美元。这意味着在最新一轮急跌之前,一部分机构投资渠道的资金已经开始撤离。
这让我重新思考加密货币与传统金融市场之间的关系。
加密货币最初吸引很多人的原因之一,是区块链技术强调的去中心化,以及它试图建立不同于传统金融体系的价值交换方式。但随着 ETF、机构投资者、衍生品和其他金融产品不断发展,加密资产的交易与定价也越来越受到传统资本市场的影响。
当利率预期发生变化,投资者可能会调整持有风险资产的意愿,而加密货币又因为交易时间连续、杠杆交易普遍以及部分市场流动性不足,更容易在短时间内出现明显波动。
我们之前在 What Is Consensus in Crypto? From Bitcoin Pizza to Real-World Value 一文中讨论过,真正的共识不能只建立在社区规模、持币数量或价格上涨之上,还需要考虑技术、使用场景与实际价值。
现在看到市场下跌,我觉得这个问题依然值得思考。
一种加密资产可以拥有活跃的社区和真实的应用场景,但它的市场价格仍然可能受到资金流动、投资者预期和整体金融环境的影响。我们不能因为价格上涨,就认定项目已经获得了长期成功,也不应该仅凭短期下跌,就否定它所使用的技术。
同样,我也不认为黄仁勋辞任直接导致了比特币暴跌。两者之间并没有这样简单的因果关系,但它们可能同时受到市场风险偏好变化的影响,而加密货币自身的资金流出和杠杆清算,又进一步放大了跌幅。
这些事件之间的联系,或许比表面看到的更加复杂
回过头看最近几天发生的事情,我发现自己最初关注的重点已经发生了变化。
一开始,我和很多人一样,注意到的是黄仁勋的私人风波和英伟达股价的变化。后来看到美国 CPI 和加密货币市场的下跌,我开始尝试理解,为什么这些不同领域的事件会集中发生。
随着了解得更多,我逐渐意识到,许多风险并不是在某一天突然出现的。企业对创始人的依赖,是经过多年发展形成的;AI 产业庞大的资金需求,早已伴随着数据中心和算力基础设施的扩张;通胀压力有长期的经济背景;加密货币市场的杠杆和流动性问题,也不是最近两天才存在。
只是在新的事件发生时,原本已经存在的因素可能被重新放大,让市场开始关注此前容易忽略的问题。
当然,我并不认为所有接连发生的事情,都必然存在直接的因果关系。有些事件确实相互影响,有些可能受到相同的经济环境影响,也有一些只是恰好发生在相近的时间。我们需要通过数据和事实理解它们,而不是为了寻找联系,就认定每一件事情都由另一件事情引起。
这几天的变化让我更加在意一个问题:过去几年推动 AI 和加密资产价格上涨的那些期待,究竟有多少已经转化成真实的经济价值,又有多少仍然建立在人们对未来的信心之上?
一家企业可以拥有优秀的技术和持续增长的收入,但股票仍然可能因为估值过高而下跌;一种加密资产可以拥有庞大的社区,也不能仅凭社区的热情保证价格持续上涨。
我不知道英伟达未来会怎样发展,也不知道这轮金融市场调整会持续多久。或许过一段时间,市场就会逐渐恢复平静,也可能出现一些我们目前还没有充分意识到的变化。
对我来说,观察这些事件的意义,并不在于提前判断下一次上涨什么时候到来,而是尝试弄清楚,当市场出现变化时,究竟有哪些因素在发挥作用。
等到黄仁勋的私人风波逐渐淡出新闻,关于 AI 投资回报、融资成本和金融市场相互依赖的问题,仍然值得继续关注。
我们常常只能在事情发生之后,才回头寻找它形成的原因,而那些没有出现在新闻标题里的因素,可能早在很久以前,就已经开始影响今天的结果。